

13/11/2026
Split Payment na Reforma Tributária: O que muda para clínicas e profissionais da saúde
Entenda o que é split payment na Reforma Tributária, como funcionará a separação de IBS e CBS e quais serão os impactos para clínicas, consultórios e profissionais da saúde.
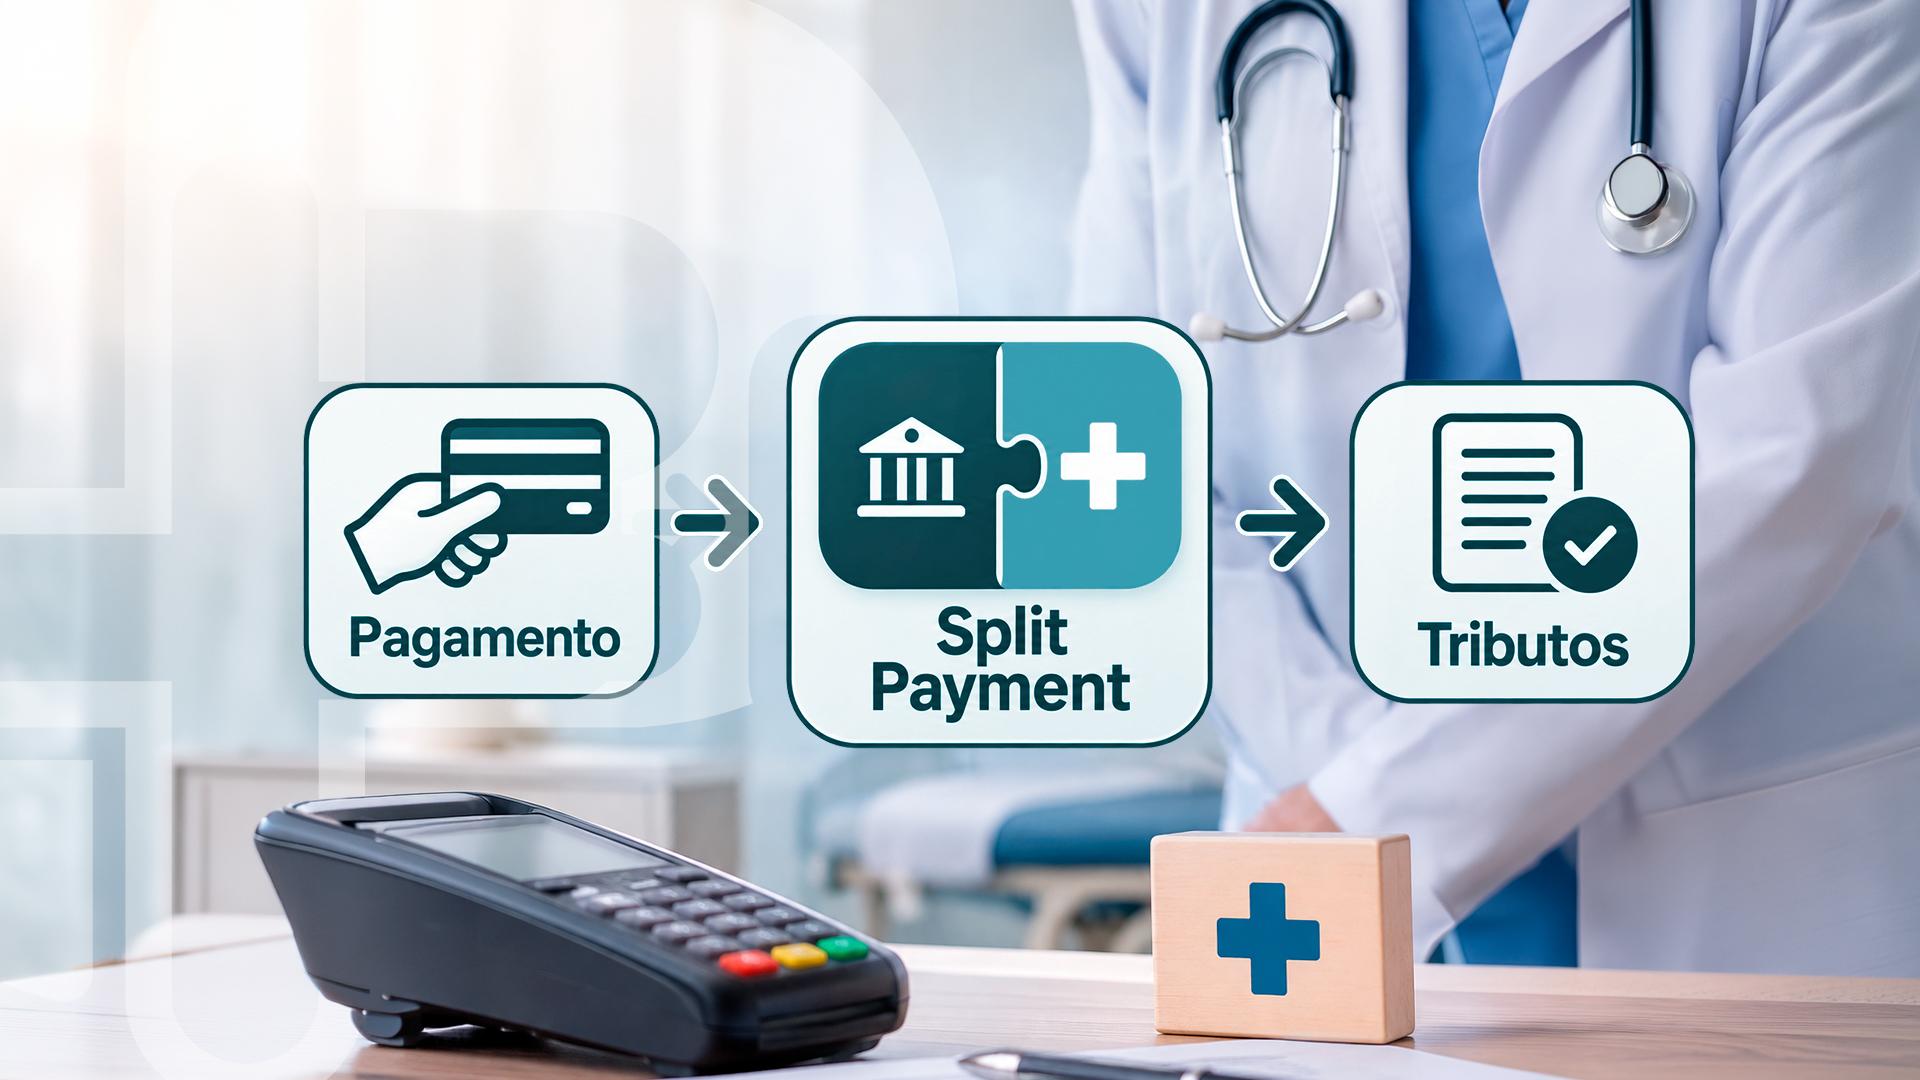
A Reforma Tributária está mudando não apenas os impostos cobrados no Brasil, mas também a forma como eles serão pagos e controlados. Uma das novidades mais importantes é o split payment, expressão que significa “pagamento dividido”.
Na prática, em determinadas operações, uma parte do valor pago pelo cliente poderá ser direcionada ao fornecedor e outra, correspondente ao IBS e à CBS, será segregada no momento da liquidação financeira e destinada ao Fisco.
Para clínicas e consultórios, isso pode alterar de maneira relevante a gestão do caixa. O valor faturado nem sempre será igual ao valor efetivamente disponível na conta bancária.
O que é split payment?
Hoje, normalmente, uma empresa recebe o valor integral de uma venda ou serviço e paga os impostos posteriormente.
Imagine uma clínica que emita uma nota de R$ 10 mil. Atualmente, os R$ 10 mil podem entrar na conta da empresa e os tributos são recolhidos depois, conforme as regras aplicáveis.
Com o split payment, essa lógica muda. A Lei Complementar nº 214/2025 prevê que, nas operações alcançadas pelo mecanismo, instituições e prestadores de serviços de pagamento façam a segregação do IBS e da CBS durante a liquidação financeira.
Suponha, apenas como exemplo, que em uma operação de R$ 10 mil existam R$ 800 de IBS e CBS a recolher. Esses R$ 800 podem ser separados durante o pagamento, enquanto R$ 9.200 ficam disponíveis para a clínica.
A ideia é simples: separar o dinheiro do imposto do dinheiro da empresa no próprio fluxo do pagamento. E aqui surge uma questão importante: se parte do valor que hoje passa pela conta da clínica deixar de ficar temporariamente disponível, seu planejamento financeiro continuará funcionando da mesma maneira?
Por que a Reforma Tributária criou o split payment?
O mecanismo faz parte da estrutura do novo sistema de tributação do consumo e busca aproximar o recolhimento do imposto do momento em que a transação realmente acontece.
Ele também se conecta ao sistema de créditos do IBS e da CBS. No novo modelo, determinados tributos pagos nas aquisições da empresa podem gerar créditos utilizados para compensar débitos futuros.
Por isso, antes da segregação, os sistemas fiscais deverão identificar quanto de imposto ainda precisa efetivamente ser recolhido naquela operação.
Isso evita, por exemplo, que um valor já compensado ou quitado por outra forma seja cobrado novamente.
Todo pagamento terá imposto descontado automaticamente?
Não. Esse é um dos pontos mais importantes para evitar interpretações equivocadas.
A legislação determina uma implementação gradual do split payment. Isso significa que o mecanismo não será aplicado de forma imediata e idêntica a todas as empresas, meios de pagamento e operações.
Também existem dois modelos previstos: o procedimento padrão e o simplificado.
No procedimento padrão, o sistema consulta as informações fiscais da operação e identifica quanto de IBS e CBS precisa ser segregado.
No simplificado, a retenção pode seguir um percentual previamente definido, sujeito às regras estabelecidas pelas autoridades tributárias.
Por isso, não é correto imaginar que qualquer Pix, boleto ou pagamento realizado a uma clínica terá automaticamente uma porcentagem fixa retirada.
Como está o split payment em 2026 e quando ele começa a valer?
Em 2026, o split payment ainda está em fase de testes e integração dos sistemas que serão usados por bancos, instituições de pagamento e órgãos fiscais.
A previsão atual é que o mecanismo comece a funcionar de forma gradual e facultativa em 2027. Já a obrigatoriedade está projetada para 2028, conforme o avanço das integrações tecnológicas e da regulamentação.
Isso significa que o split payment não passará a valer de uma só vez para todas as empresas e meios de pagamento. A implantação será feita por etapas.
Para clínicas e consultórios, 2026 e 2027 devem ser anos de preparação. É importante revisar sistemas de gestão, emissão fiscal, conciliação bancária e planejamento de caixa antes que a segregação automática dos tributos se torne obrigatória.
E os pagamentos parcelados?
A legislação também trata dessa situação. Quando uma operação é paga em parcelas, a segregação do imposto acompanha proporcionalmente cada liquidação financeira. As regras também alcançam situações de antecipação de recebíveis.
Para clínicas que recebem procedimentos parcelados no cartão, esse ponto merece atenção. Na prática, a gestão financeira precisará distinguir cada vez melhor três informações:
- valor faturado;
- valor efetivamente recebido;
- valor destinado aos tributos.
Confundir esses números pode gerar uma percepção incorreta da disponibilidade de caixa.
Como o split payment afeta clínicas e consultórios?
O primeiro impacto está no fluxo de caixa. Muitas clínicas ainda administram suas finanças olhando principalmente para o saldo bancário. O problema é que faturamento, saldo em conta e dinheiro realmente disponível são conceitos diferentes. Com o split payment, essa diferença tende a ficar ainda mais evidente.
Outro impacto importante está na conciliação financeira e contábil. Será necessário relacionar corretamente notas fiscais, recebimentos, tributos segregados, créditos, cancelamentos e eventuais ajustes.
Há ainda efeitos sobre a formação de preços. Saber quanto a clínica cobra pelo procedimento não é suficiente. O gestor precisa entender quanto daquele valor sobra depois de tributos, taxas, custos e despesas.
O capital de giro também merece atenção. Empresas que utilizam temporariamente valores destinados ao pagamento de impostos para financiar despesas do mês poderão sentir mais intensamente a mudança.
Os serviços de saúde mantêm tratamento diferenciado?
Sim. A Reforma Tributária prevê redução de 60% das alíquotas de IBS e CBS para diversos serviços de saúde humana enquadrados nas classificações previstas em lei. Isso inclui diferentes atividades médicas, odontológicas, de enfermagem, fisioterapia, diagnóstico, laboratórios e outros serviços relacionados.
É importante separar os dois conceitos. Uma coisa é quanto imposto a clínica deve pagar. Outra é como esse imposto será recolhido. O split payment não elimina os benefícios ou reduções previstos para o setor da saúde. Ele é um mecanismo de arrecadação.
Também será necessário considerar o regime tributário da empresa. Clínicas do Simples Nacional, por exemplo, seguem regras próprias, embora a Reforma Tributária tenha criado novas possibilidades relacionadas à apuração de IBS e CBS.
E se houver erro ou retenção maior que o necessário?
A legislação prevê procedimentos de ajuste e devolução. Se houver segregação acima do valor efetivamente devido, os sistemas deverão identificar o montante correto e tratar o excedente conforme as regras regulamentares. Também existem previsões para cancelamentos e devoluções de operações.
Esse cenário reforça a importância de uma boa conciliação fiscal e bancária. A clínica precisará entender por que o valor recebido pode ser diferente do valor indicado na nota fiscal.
Como a clínica deve se preparar?
Mesmo com uma implementação gradual, a preparação pode começar agora. É recomendável:
- verificar se sistemas de gestão e emissão fiscal estarão preparados para IBS e CBS;
- mapear todos os meios de recebimento da clínica;
- melhorar a conciliação entre notas fiscais e movimentação bancária;
- projetar o fluxo de caixa com base em valores líquidos;
- revisar parcelamentos e antecipações de recebíveis;
- identificar corretamente os serviços sujeitos às reduções previstas para a saúde;
- simular os efeitos da Reforma conforme o regime tributário da empresa.
E vale uma segunda provocação: sua clínica sabe exatamente quanto sobra de cada R$ 100 faturados depois de impostos, taxas, custos e despesas?
Se essa resposta ainda não estiver clara, a Reforma Tributária torna essa organização ainda mais necessária.
Split payment aumenta os impostos?
Por si só, não. O split payment é um mecanismo de recolhimento. A carga tributária depende das alíquotas, das reduções legais, do aproveitamento de créditos, do regime tributário e das características da empresa.
O que muda de maneira direta é a forma e o momento em que parte do imposto é retirada do fluxo financeiro. Por isso, uma clínica pode não ter aumento de carga e, ainda assim, perceber uma mudança significativa na disponibilidade de caixa.
Uma nova forma de administrar tributos e finanças
A Reforma Tributária aproxima cada vez mais a gestão fiscal da gestão financeira. Nota fiscal, pagamento, crédito tributário, recolhimento e movimentação bancária passam a fazer parte de um mesmo fluxo de informações.
Para clínicas e consultórios, isso significa que a contabilidade terá um papel ainda mais estratégico. Não bastará calcular impostos. Será necessário compreender seus efeitos sobre preços, capital de giro, margem e decisões de crescimento.
A PLUS Contábil Saúde acompanha as mudanças da Reforma Tributária e seus impactos sobre profissionais e empresas do setor da saúde. Uma análise antecipada pode ajudar a identificar riscos, oportunidades e ajustes necessários antes que as novas regras afetem diretamente o caixa da empresa.
Quanto antes a clínica entender esse novo cenário, menores serão as chances de descobrir seus efeitos somente quando eles aparecerem no extrato bancário.
Referências:
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS). Brasília, DF: Presidência da República, 2025. Texto compilado com alterações posteriores. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214compilado.htm. Acesso em: 22 set. 2026.
BRASIL. Decreto nº 12.955, de 29 de abril de 2026. Regulamenta disposições relativas à Contribuição sobre Bens e Serviços no âmbito da Reforma Tributária do Consumo. Brasília, DF: Presidência da República, 2026. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/decreto/d12955.htm. Acesso em: 22 set. 2026.
BRASIL. Receita Federal do Brasil. Entenda a Reforma Tributária do Consumo. Brasília, DF: Receita Federal do Brasil, 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda. Acesso em: 22 set. 2026.
BRASIL. Receita Federal do Brasil; COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS. Atos técnicos conjuntos. Brasília, DF, 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/legislacao/atos-tecnicos-conjuntos/. Acesso em: 22 set. 2026.
COMITÊ GESTOR DO IMPOSTO SOBRE BENS E SERVIÇOS. Split Payment: Manual de Integração e documentação da Plataforma Pública. Brasília, DF: CGIBS, 2026. Disponível em: https://cgibs.gov.br/split-payment. Acesso em: 22 set. 2026.